Una empresa dedicada a la fabricación de calzado deportivo vende cada par a 120 euros. La evolución de sus costes totales de producción (CT) según el nivel de producción semanal (q, en pares) es la siguiente:
| q (pares/semana) | Costes totales (€) |
|---|---|
| 0 | 4.500 |
| 20 | 4.900 |
| 40 | 5.300 |
| 60 | 5.700 |
| 80 | 6.100 |
| 100 | 6.500 |
| 120 | 6.900 |
a) Calcula los costes fijos de la empresa y el coste variable unitario (0,5 ptos).
b) Calcula el umbral de rentabilidad (0,5 ptos).
c) Representa gráficamente las zonas de pérdidas y ganancias (0,5 ptos).
d) Analiza el gráfico anterior explicando por qué existen zonas de pérdidas y ganancias (0,5 ptos).
e) Calcula la productividad de la empresa para niveles de producción de 20, 60 y 100 unidades y explica brevemente a qué se debe la variación (0,5 ptos).
SOLUCIÓN
a) Costes fijos y coste variable unitario
Definición: los costes fijos (CF) no dependen de la producción y se pagan aunque no se fabrique nada. El coste variable unitario (CVu) es lo que cuesta producir un par más.
Fórmula: CT = CF + CVu · q
Pasos:
- Costes fijos: son los costes con producción cero, así que CF = CT(0) = 4.500 €/semana.
- Coste variable unitario: es lo que crece el CT por cada par adicional.
CVu = (CT₂₀ − CT₀) / (20 − 0) = (4.900 − 4.500) / 20 = 20 €/par
Comprobación con otro tramo: (6.900 − 4.500) / 120 = 20 €/par.
Función de costes: CT = 4.500 + 20q
Interpretación: la empresa soporta 4.500 € a la semana de costes fijos y cada par fabricado le añade 20 €.
b) Umbral de rentabilidad
Definición: es el nivel de producción y venta en el que los ingresos igualan a los costes totales, de modo que el beneficio es cero.
Fórmula: q* = CF / (P − CVu)
Cálculo:
q* = 4.500 / (120 − 20) = 4.500 / 100 = 45 pares/semana
Comprobación:
- IT = 120 · 45 = 5.400 €
- CT = 4.500 + 20 · 45 = 5.400 €
Los ingresos igualan a los costes en el punto (45 pares; 5.400 €).
Interpretación: la empresa debe fabricar y vender más de 45 pares a la semana para empezar a tener beneficios.
c) Representación gráfica
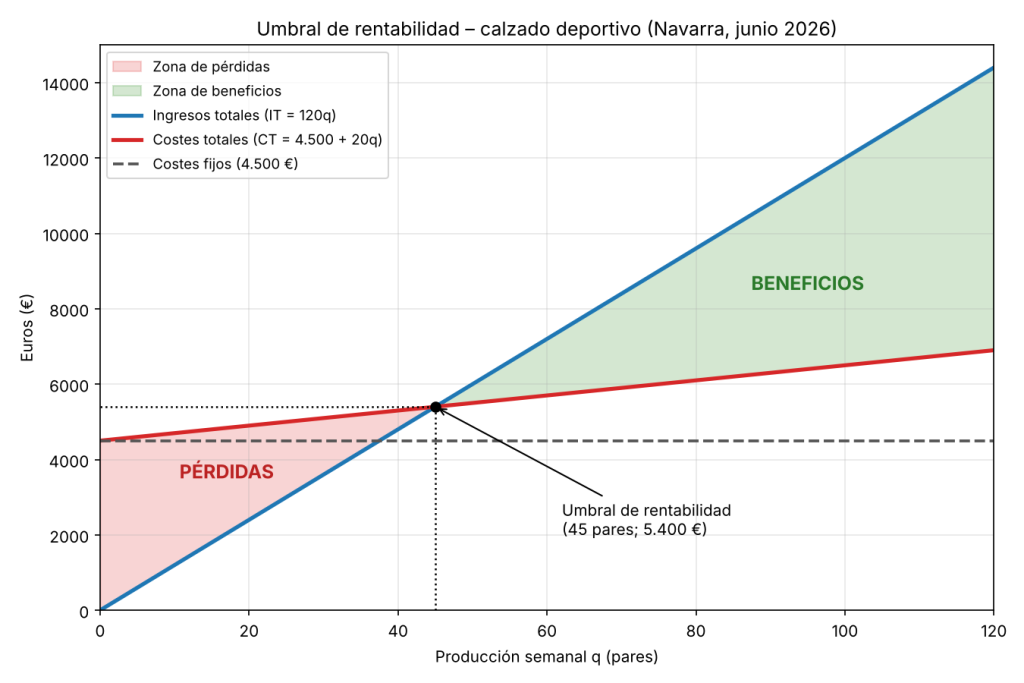
Funciones: IT = 120q; CT = 4.500 + 20q; CF = 4.500. Se cortan en el umbral (45; 5.400 €). El gráfico va en el archivo adjunto, en PNG con fondo blanco.
d) Análisis del gráfico
- Por debajo de 45 pares (zona de pérdidas): los ingresos no cubren los costes. La empresa tiene que pagar los 4.500 € de costes fijos y, con pocas unidades vendidas, el margen de 100 € por par (120 − 20) no los compensa. Con q = 0 la pérdida máxima es de 4.500 €, justo los costes fijos.
- En 45 pares (umbral de rentabilidad): IT = CT = 5.400 € y el beneficio es cero.
- Por encima de 45 pares (zona de beneficios): cada par vendido aporta 100 € de margen (120 − 20) y los costes fijos ya están cubiertos, así que ese margen pasa a ser beneficio. Por ejemplo, con 100 pares: IT = 12.000 €, CT = 6.500 € y beneficio = 5.500 €.
Hay zonas de pérdidas y ganancias porque la recta de ingresos tiene más pendiente (120) que la de costes (20), y los costes parten de un nivel fijo positivo (4.500 €) mientras que los ingresos parten de cero.
e) Productividad para q = 20, 60 y 100
Definición: la productividad mide la relación entre la producción obtenida y los recursos empleados. Aquí, los recursos son los costes totales.
Fórmula: Productividad = producción (q) / costes totales (CT)
Si quieres verla en términos monetarios: Productividad = ingresos / costes totales = IT / CT.
| q | CT (€) | Productividad física (pares/€) | IT (€) | Productividad monetaria (IT/CT) |
|---|---|---|---|---|
| 20 | 4.900 | 20 / 4.900 = 0,0041 | 2.400 | 0,49 |
| 60 | 5.700 | 60 / 5.700 = 0,0105 | 7.200 | 1,26 |
| 100 | 6.500 | 100 / 6.500 = 0,0154 | 12.000 | 1,85 |
Interpretación:
- La productividad aumenta al producir más. Entre 20 y 100 pares la producción se multiplica por 5, mientras que los costes solo crecen de 4.900 a 6.500 € (×1,33).
- La causa es que los costes fijos (4.500 €) se reparten entre más unidades. El coste medio por par baja de 245 € (4.900/20) a 65 € (6.500/100), y por eso sube la productividad.
- En términos monetarios, con 20 pares la productividad es menor que 1 (0,49), es decir, se ingresa menos de lo que se gasta (zona de pérdidas). Con 60 y 100 pares es mayor que 1, lo que indica beneficios (zona por encima del umbral de 45 pares).