
PREGUNTA 1. Puntuación máxima 4 puntos
JANZTE, S.A. es una empresa dedicada a la venta de pantalones vaqueros. Sus elementos patrimoniales a 31 de diciembre son los siguientes:
- Mobiliario de la tienda: 53.000 €
- Efectivo en caja: 750 €
- Facturas para pagar a los 2 años por la compra de la furgoneta que utiliza para el reparto: 35.000 €
- Pantalones que tiene en el almacén: 27.000 €
- El punto de venta está valorado en 511.000 €, de los cuales 51.000 € corresponden al valor del terreno
- Debe a la Seguridad Social: 9.000 €
- Saldo en cuentas corrientes de varias entidades bancarias: 32.000 €
- Debe por poner una alarma: 5.000 €
- Préstamo de 52.000 € a devolver a una entidad bancaria en 6 meses
- Facturas pendientes de cobro a clientes: 15.000 €
- Furgoneta que utiliza para el reparto: 57.000 €
- Resultado del ejercicio: 26.000 €
- Letras de cambio a pagar a los proveedores de los pantalones: 8.500 €
- Préstamo bancario para devolver a 3 años: 100.000 €
- Reservas legales: 38.000 €
- Facturas adeudadas a proveedores de mercancías: 33.750 €
- Letras no cobradas aceptadas por clientes: 8.500 €
- Amortización Acumulada del Inmovilizado Material: 22.000 €
- Aportaciones realizadas por los socios: ¿???
Teniendo en cuenta estos datos se solicita:
a) Completar el balance de situación de la empresa, clasificado en masas patrimoniales. (1,5 puntos)
b) Cálculo, representación y análisis del resultado del fondo de maniobra. (1 punto)
c) Analizar la situación financiera de la empresa utilizando las siguientes ratios (1,5 puntos): tesorería, liquidez, garantía, endeudamiento total e inmovilizado.
Solución
a) Balance de situación
El balance representa el patrimonio de la empresa en un momento dado: el Activo (bienes y derechos) y su financiación (Patrimonio neto y Pasivo). Siempre se cumple:
Activo = Patrimonio neto + Pasivo
Hay que deducir dos cuentas que el enunciado no da directamente:
- Construcciones = 511.000 − 51.000 (terreno) = 460.000 €.
- Capital social (aportaciones de los socios) = 682.250 − 38.000 (reservas) − 26.000 (resultado) − 135.000 (PNC) − 108.250 (PC) = 375.000 €.
Además, las facturas a pagar a 2 años por la furgoneta son una deuda a largo plazo (proveedores de inmovilizado a l/p, 35.000 €), y lo que se debe por la alarma es un acreedor por prestación de servicios a corto plazo (5.000 €).
| ACTIVO | PATRIMONIO NETO Y PASIVO | ||
|---|---|---|---|
| ACTIVO NO CORRIENTE | 599.000 | PATRIMONIO NETO | 439.000 |
| Inmovilizado material | 599.000 | Capital social | 375.000 |
| Terrenos y bienes naturales | 51.000 | Reservas legales | 38.000 |
| Construcciones | 460.000 | Resultado del ejercicio | 26.000 |
| Mobiliario | 53.000 | ||
| Elementos de transporte | 57.000 | PASIVO NO CORRIENTE | 135.000 |
| Amort. acum. del inmovilizado material | −22.000 | Deudas a l/p con entidades de crédito | 100.000 |
| Proveedores de inmovilizado a l/p | 35.000 | ||
| ACTIVO CORRIENTE | 83.250 | ||
| Existencias (mercaderías) | 27.000 | PASIVO CORRIENTE | 108.250 |
| Deudores comerciales y otras cuentas a cobrar | 23.500 | Deudas a c/p con entidades de crédito | 52.000 |
| Clientes | 15.000 | Acreedores comerciales y otras cuentas a pagar | 56.250 |
| Clientes, efectos comerciales a cobrar | 8.500 | Proveedores | 33.750 |
| Tesorería | 32.750 | Proveedores, efectos comerciales a pagar | 8.500 |
| Bancos | 32.000 | Acreedores por prestación de servicios | 5.000 |
| Caja, euros | 750 | Seguridad Social acreedora | 9.000 |
| TOTAL ACTIVO | 682.250 | TOTAL PN Y PASIVO | 682.250 |
Comprobación: Activo = 599.000 + 83.250 = 682.250. PN + Pasivo = 439.000 + 135.000 + 108.250 = 682.250. El balance cuadra.
b) Fondo de maniobra (o fondo de rotación)
Definición: parte del activo corriente que está financiada con recursos permanentes, es decir, con fondos que la empresa no tiene que devolver en menos de un año. Mide el margen de seguridad para pagar las deudas a corto plazo.
Fórmulas:
- FM = Activo corriente − Pasivo corriente
- FM = (Patrimonio neto + Pasivo no corriente) − Activo no corriente
Cálculo:
- FM = 83.250 − 108.250 = −25.000 €
- FM = (439.000 + 135.000) − 599.000 = −25.000 €
Representación:
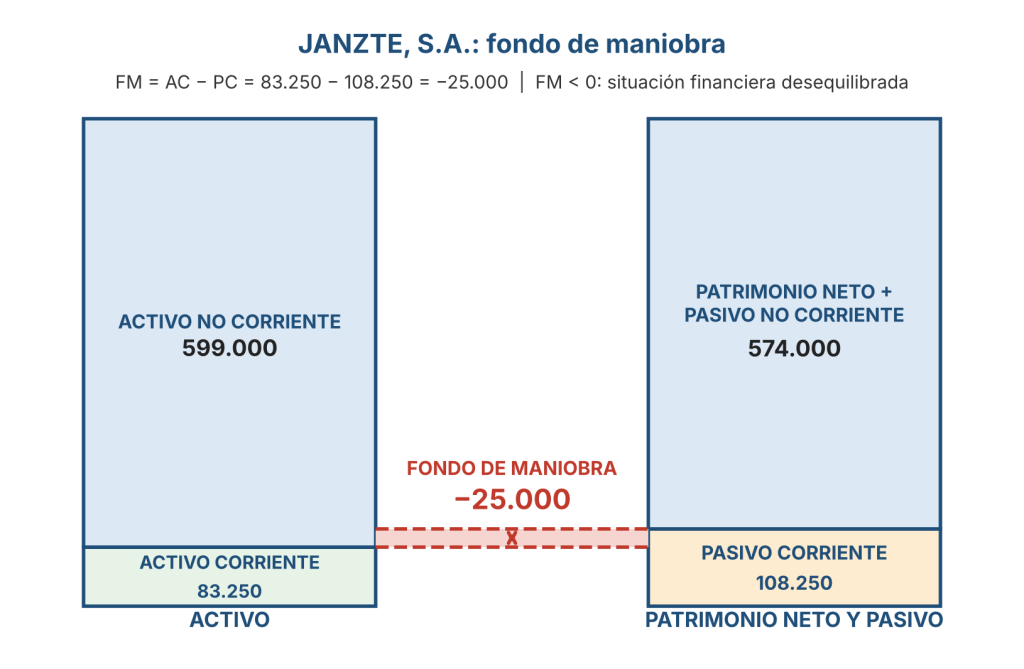
(Interpretación: como el fondo de maniobra no es positivo (−25.000 €), la empresa no tiene una situación financiera estable, es decir, tendrá dificultades para hacer frente a las deudas a corto plazo.
- El patrimonio neto y el pasivo no corriente no financian la totalidad del activo no corriente. Para ello la empresa necesita una parte del pasivo corriente.
- Es decir, financia con deudas a corto plazo determinadas inversiones a largo plazo, lo cual no es adecuado.
c) Análisis de la situación financiera mediante ratios
| Ratio | Fórmula | Cálculo | Resultado | Valor de referencia |
|---|---|---|---|---|
| 1. Inmovilizado | ANC / (PN + PNC) | 599.000 / 574.000 | 1,04 | < 1 |
| 2. Endeudamiento total | Pasivo / PN | 243.250 / 439.000 | 0,55 | 0,5 – 1,2 |
| 3. Liquidez | AC / PC | 83.250 / 108.250 | 0,77 | > 1 |
| 4. Tesorería | (Disponible + Realizable) / PC | (32.750 + 23.500) / 108.250 = 56.250 / 108.250 | 0,52 | > 1 |
| 5. Garantía | Activo / Pasivo | 682.250 / 243.250 | 2,80 | > 1 |
El pasivo total es 135.000 + 108.250 = 243.250.
1) Inmovilizado
Interpretación: al ser la ratio superior a 1 (1,04), el fondo de maniobra es negativo. El patrimonio neto y el pasivo no corriente no son capaces de financiar el activo no corriente, y la empresa financia parte del activo no corriente con pasivo corriente. La empresa tiene una situación financiera desequilibrada.
2) Endeudamiento total
Interpretación: la ratio es 0,55 y está cerca del límite inferior de los valores de referencia. La empresa no tiene demasiada deuda pendiente: se financia principalmente con recursos propios y con menos recursos externos. Por cada euro de patrimonio neto adeuda 0,55 €. En estos momentos la toma de decisiones de inversión no tiene tantos condicionantes.
3) Liquidez
Interpretación: la ratio de liquidez indica que la empresa no está bien en este ámbito. Tendrá problemas para hacer frente a las deudas a corto plazo: por cada euro que adeuda a corto plazo tiene un activo corriente de 0,77 €. Su solvencia a corto plazo es dudosa.
4) Tesorería
Interpretación: el valor está por debajo del valor de referencia, por lo que la empresa se encuentra en una situación de riesgo, a muy corto plazo, de no poder hacer frente a sus pagos. Por cada euro que adeuda a corto plazo, tiene derechos de cobro y disponibilidad por valor de 0,52 €. Las facturas pendientes de cobro, sin contar con la venta de mercaderías, y los medios de pago en efectivo no resultarían suficientes para pagar sus deudas a corto plazo.
5) Garantía
Interpretación: la ratio de garantía (2,8) indica que la empresa no tendrá problemas para hacer frente a todas sus deudas, ya que tiene una buena garantía. La empresa tiene 2,8 € de activo por cada euro adeudado.
Conclusión general
JANZTE, S.A. tiene una situación financiera desequilibrada a corto plazo, pero solvente a largo plazo:
- Puntos débiles: el fondo de maniobra es negativo (−25.000 €), la liquidez es baja (0,77) y la tesorería está por debajo de 1 (0,52). Financia con deuda a corto plazo parte de su inmovilizado.
- Puntos fuertes: la garantía es alta (2,80) y el endeudamiento es moderado (0,55).
Posibles medidas:
- Renegociar parte de la deuda a corto plazo (por ejemplo, los 52.000 € de préstamo a 6 meses) para pasarla a largo plazo.
- Reforzar los fondos propios, con una ampliación de capital o reteniendo beneficios como reservas.
- Acortar los plazos de cobro a clientes y reducir existencias para mejorar la liquidez.