
Enunciado
La empresa Maquetas y Piezas del Sur, S.L., dedicada a la elaboración de maquetas de arquitectura y piezas impresas en 3D, se está planteando la posibilidad de acometer un proyecto de inversión consistente en la creación de un taller profesional de maquetas, para ampliar su capacidad productiva y organizar cursos de formación en tecnología 3D. El desembolso inicial para adquirir la maquinaria necesaria asciende a 60.000 €.
La inversión tendría tres años de duración, y el tipo de interés aplicable es del 5 %. En la tabla siguiente se presentan las previsiones de cobros y pagos de la inversión:
| Cobros (€) | Pagos (€) | |
|---|---|---|
| Año 1 | 33.000 | 15.000 |
| Año 2 | 39.000 | 18.000 |
| Año 3 | 51.000 | 15.000 |
Además, al término de los tres años, la empresa podría vender la maquinaria usada por un importe de 10.000 €.
Teniendo en cuenta la información anterior:
a) ¿En cuánto tiempo recuperaría el desembolso inicial? Indique el resultado en años y meses.
b) Calcule el valor actual neto (VAN) e interprete el resultado.
Solución a) Plazo de recuperación (payback)
Primero tenemos que calcular los flujos netos de caja (FNC) de cada año. Para ello, a los cobros de cada año les restamos los pagos.
FNCn = Cn – Pn
FNC1 = 33.000 – 15.000 = 18.000
FNC2 = 39.000 – 18.000 = 21.000
FNC3 = 51.000 – 15.000 = 36.000
Además, al final del año 3 hay un valor residual (VR) de 10.000. En el VAN lo sumaremos al último flujo de caja, pero no en el payback.
Nota. El valor residual no se incorpora en el payback, ya que ese dinero se recibe al final del último año, cuando se vende el activo. Solo recurriríamos a él si al acabar el último año no se hubiera recuperado la inversión; en ese caso, si gracias al valor residual sí se recuperase, consideraríamos que la recuperación se produce justo al final del periodo. Aquí te dejo otro ejercicio donde puedes ver que no se recupera la inversión y SÍ hay que recurrir a ese valor residual.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
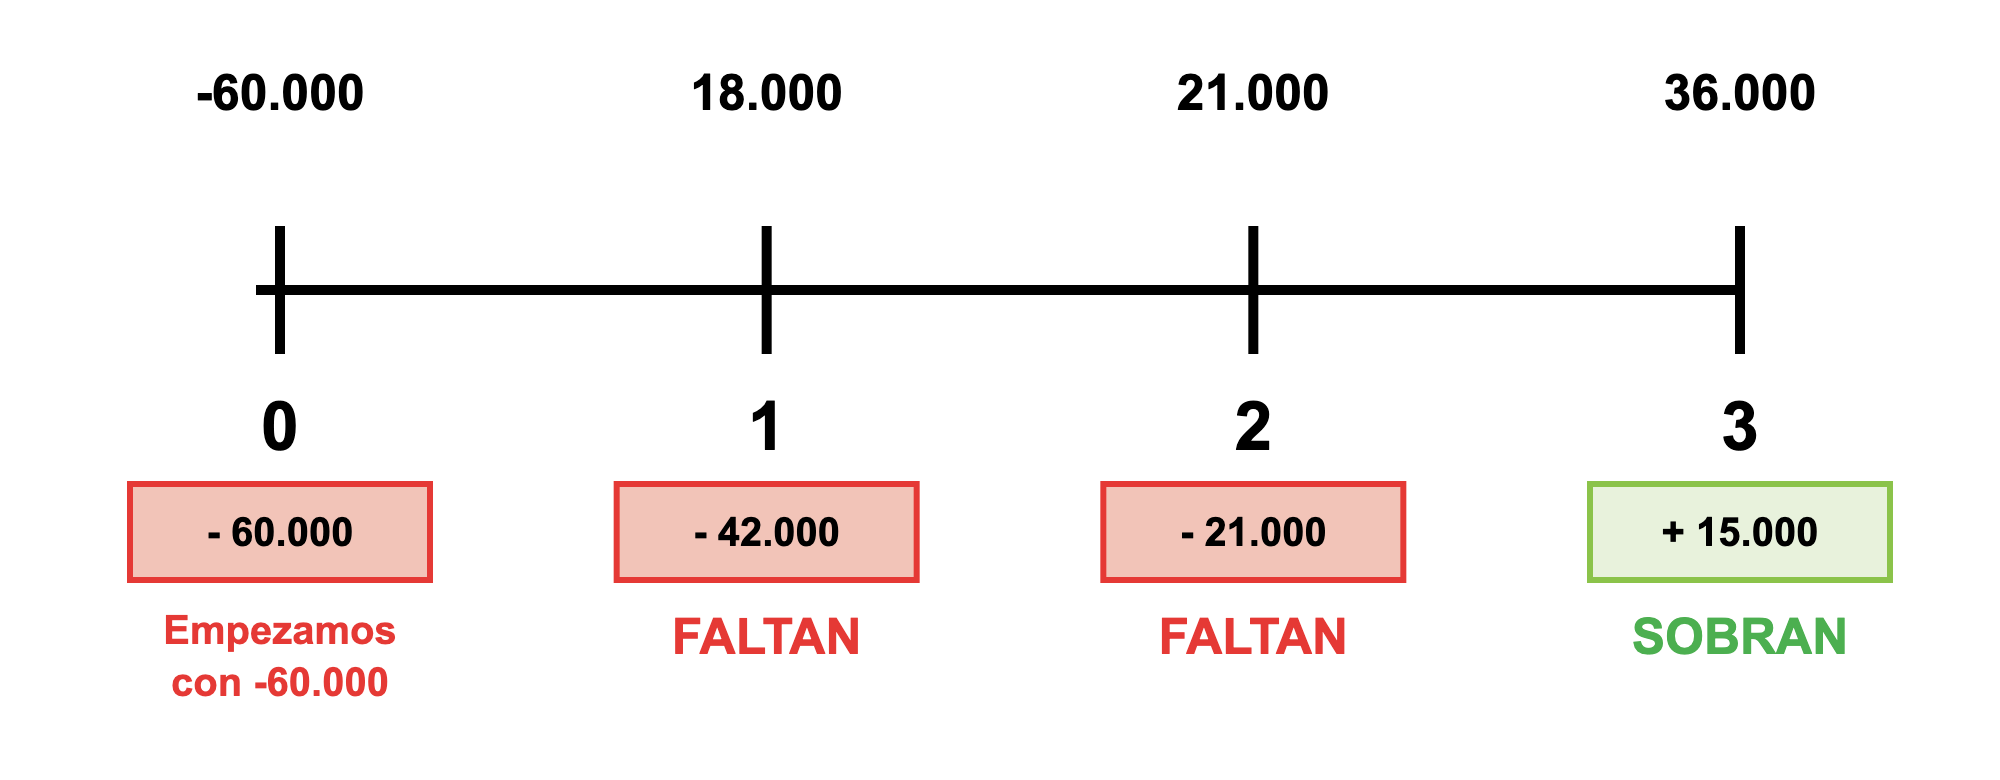
Como el desembolso inicial es de 60.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 18.000 y todavía faltan 42.000. En el año 2 recuperamos 21.000 y todavía faltan 21.000. En el año 3, al recuperar 36.000, ya hemos recuperado todo y además sobran 15.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–21.000) a positiva (+15.000).
Para saber el momento exacto, suponemos que los 36.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 21.000 que faltaban:
Genera 36.000 —— 12 meses
Faltan 21.000 —— x meses
x = (21.000 · 12) / 36.000 = 7 meses
Payback = 2 años y 7 meses
Solución b) Valor actual neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Sumamos el valor residual al último flujo de caja: FNC3 = 36.000 + 10.000 = 46.000.
VAN = – 60.000 + 18.000 / (1 + 0,05)1 + 21.000 / (1 + 0,05)2 + 46.000 / (1 + 0,05)3
VAN = – 60.000 + 17.142,86 + 19.047,62 + 39.736,53
VAN = 15.927,01 € > 0 → el proyecto es rentable.
Como el VAN es positivo, sería conveniente llevar a cabo la inversión. Esto significa que, una vez actualizados al momento actual, los flujos netos de caja que genera el taller no solo permiten recuperar el desembolso inicial de 60.000 €, sino que además generan una ganancia neta de 15.927,01 € en valor actual.