Enunciado
«Segundo S. A.» piensa obtener en el próximo ejercicio económico unos ingresos totales por la venta de sus productos de 80.000 €. Para ello, necesitará vender un total de 40.000 unidades de su producto. Los costes fijos de la empresa se han estimado en 18.000 € anuales y los costes variables totales asociados a dicha producción ascenderían a 50.000 €.
En estas condiciones se pide:
a) Calcular el umbral de rentabilidad de dicha empresa.
b) Si la empresa quisiera obtener 30.000 € de beneficio, ¿cuántas unidades de producto debería vender?
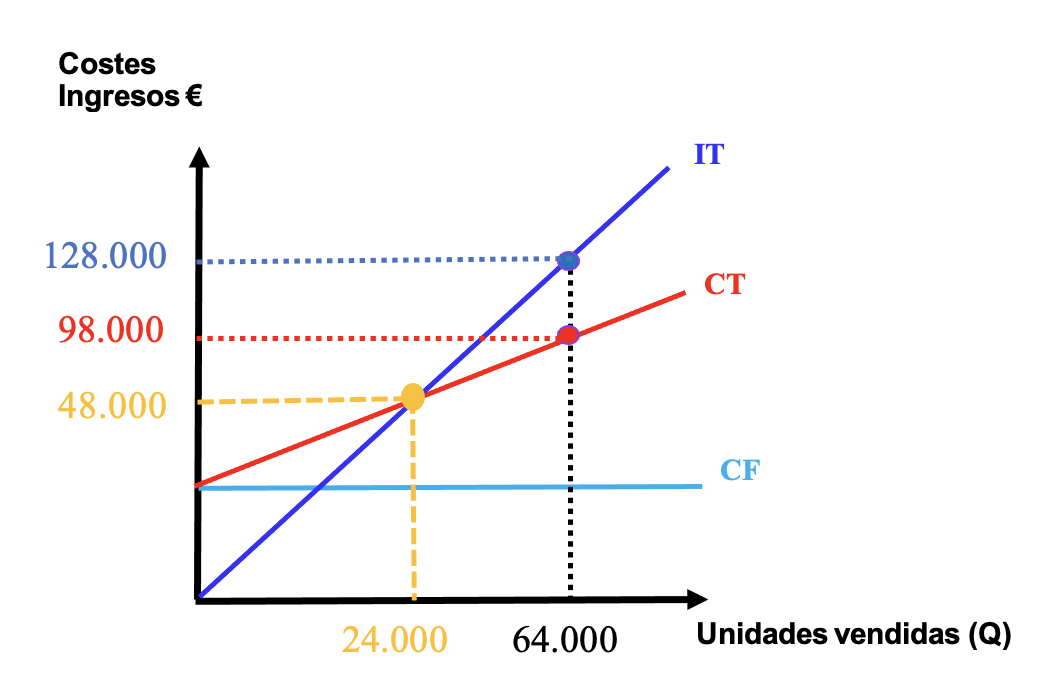
c) Represente gráficamente la situación a) y la situación b).
Solución a) Umbral de rentabilidad o punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
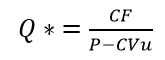
Vamos a ver los datos que tenemos
IT = 80.000 euros
Q = 40.000 unidades
CF = 18.000
CV = 50.000
En este caso vemos que no tenemos ni el precio ni el coste variable unitario.
Para calcularlos, lo mejor es plantear todas las ecuaciones que conocemos.
B = IT – CT
IT = P·Q
CT = CF + CV
CV = CVu·Q
Y ahora sustituir con los datos que tenemos. Si nos fijamos, todas las ecuaciones tienen 3 variables. Allí donde tengamos dos, podremos resolver
B =80.000– CT
80.000 = P·40.000
CT = 18.000 + 50.000
50.000 = CVu·40.000
Vemos cómo en la segunda y la cuarta ecuación ya podemos resolver P y CVu.
80.000 = P·40.000 → P = 80.000/40.000 = 2
50.000 = CVu·40.000 → CVu = 50.000/40.000 = 1,25
Por tanto, ya podemos sustituir los datos.
Q* = CF / (P – CVu)
Q* = 18.000 / (2 – 1,25) = 24.000 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 24.000 unidades la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 24.000
IT = P·Q = 2·24.000 = 48.000
CT = CF + CVu·Q = 18.000 + 1,25·24.000 = 48.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución b) Q para un beneficio = 30.000
Para calcularlo basta con plantear la ecuación de punto muerto y sumarles a los costes fijos el beneficio que deseamos obtener.
Q = (CF + B) / (P – CVu)
Q = (18.000 + 30.000) / (2 – 1,25) = 64.000 unidades
También podemos comprobar como si Q = 64.000 el beneficio son 30.000 euros.
Si Q = 64.000
IT = P·Q = 2·64.000 = 128.000
CT = CF + CVu·Q = 18.000 + 1,25·64.000 = 98.000
B = IT – CT = 128.000 – 98.000 = 30.000 euros
Solución c) Representación gráfica