
Enunciado
GLOBOTECNIA es una empresa que se dedica a la fabricación de productos de látex para uso industrial. Sus costes fijos son 12.000 € al año. Además, la fabricación y distribución de cada componente requiere un coste variable de 60 €. Si el precio de cada componente que vende es de 120 €, se desea conocer:
a) El punto muerto o umbral de rentabilidad de esta empresa. Interprete el resultado.
b) Para una producción de 250, qué resultado obtendrá la empresa
Solución a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
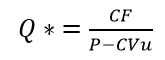
Si resolvemos
Q* = CF / (P – CVu)
Q* = 12.000 / (120 – 60) = 200 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 200 unidades producidas la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 200
IT = P·Q = 120·200 = 24.000 euros
CT = CF + CVu·Q = 12.000 + 60·200 = 24.000 euros
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución b) Beneficio si Q = 250
Si planteamos la ecuación de beneficios e introducimos los datos, es fácil resolver.
Beneficios = IT – CT
IT = P·Q =120·250 = 30.000
CT = CF + CVu·Q = 12.000 + 60·250 = 27.000
Por tanto;
Beneficios = 30.000 – 27.000 = 3.000
Si la empresa vende 250 unidades, su beneficio será de 3.000 euros.