
Enunciado
A la productora de cine «LALOCA, S.A.» le han propuesto invertir en un proyecto. Para ello, le ofrecen dos alternativas y la información que le han facilitado de los posibles proyectos es la siguiente: el proyecto A tendría un desembolso inicial de 20.000 euros y unos flujos de caja de 15.000 euros el primer año y de 7.500 euros el segundo año. En el caso del proyecto B, el desembolso inicial sería de 25.000 euros y unos flujos de caja de 10.000 euros el primer año y de 12.500 euros el segundo año. Teniendo en cuenta la información anterior, y considerando que la tasa de actualización o descuento es del 6 % anual, se pide:
a) Calcule la tasa interna de rentabilidad (TIR) del proyecto A, indicando si aconsejaría la inversión (0,75 puntos).
b) Calcule el plazo de recuperación o «pay back» del proyecto A (0,5 puntos); para ello, se puede considerar el año comercial o el año natural.
c) Calcule el valor actual neto (VAN) del proyecto B (0,75 puntos), justificando si convendría llevar a cabo el proyecto.
Solución a) TIR del proyecto A
La TIR (tasa interna de rentabilidad) es la tasa de actualización que hace que el VAN sea igual a 0. Para calcularla igualamos la fórmula del VAN a 0 y dejamos la TIR como incógnita:
0 = – 20.000 + 15.000 / (1 + TIR) + 7.500 / (1 + TIR)2
Llamamos x = 1 + TIR y multiplicamos todos los términos por x2:
– 20.000 x2 + 15.000 x + 7.500 = 0
Es una ecuación de segundo grado (a = –20.000, b = 15.000, c = 7.500), que resolvemos con la fórmula x = [–b ± √(b2 – 4ac)] / 2a:
x = [– 15.000 ± √(15.0002 + 4 · 20.000 · 7.500)] / (– 2 · 20.000) = [– 15.000 ± 28.722,81] / (– 40.000)
x1 = 1,0931 y x2 = –0,3431. Solo tiene sentido la solución positiva: x = 1,0931.
TIR = x – 1 = 0,0931 → TIR = 9,31 %
Como la TIR (9,31 %) es mayor que la tasa de actualización (6 %), el proyecto es rentable.
Por tanto, aconsejaría la inversión.
Solución b) Payback del proyecto A
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Proyecto A
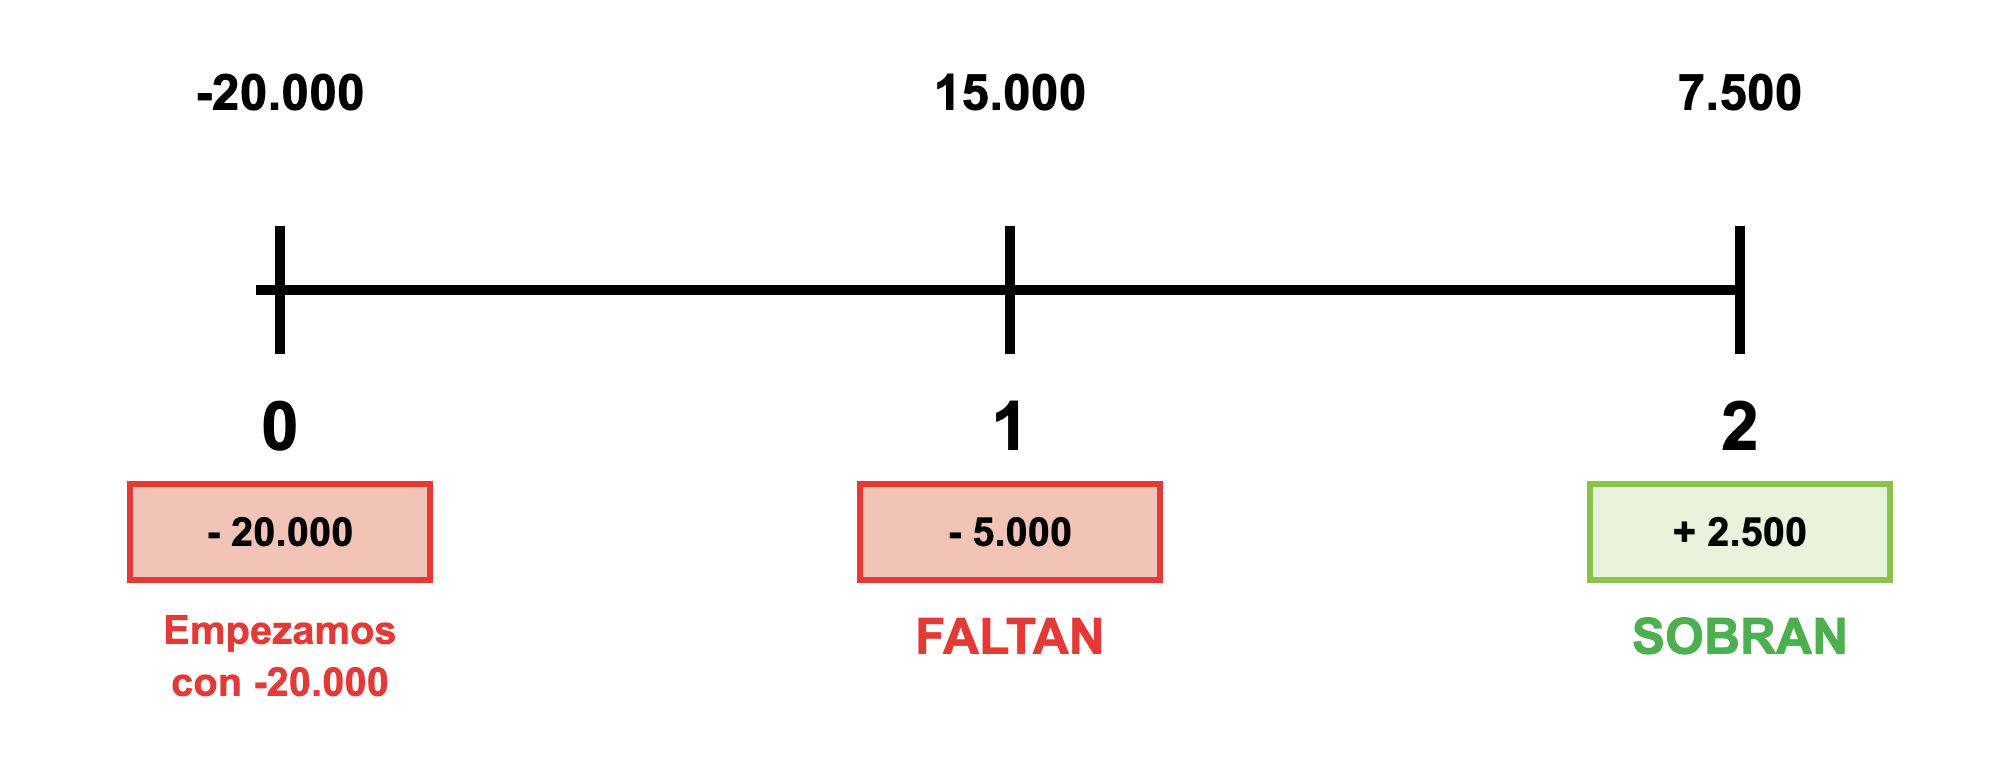
Como el desembolso inicial es de 20.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 15.000 y todavía faltan 5.000. En el año 2, al recuperar 7.500, ya hemos recuperado todo y además sobran 2.500 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 1 y el 2, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–5.000) a positiva (+2.500).
Para saber el momento exacto, suponemos que los 7.500 € del año 2 se reciben de manera uniforme a lo largo del año (año comercial de 360 días), y calculamos cuántos días tarda en recuperar los 5.000 que faltaban:
Genera 7.500 —— 360 días
Faltan 5.000 —— x días
x = (5.000 · 360) / 7.500 = 240 días
Payback A = 1 año y 240 días
El proyecto es realizable según este criterio, ya que recupera el desembolso inicial antes de que termine su duración (2 años).
Solución c) VAN del proyecto B
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
VAN = – 25.000 + 10.000 / (1 + 0,06)1 + 12.500 / (1 + 0,06)2
VAN = – 25.000 + 9.433,96 + 11.124,96
VAN = –4.441,08 € < 0 → el proyecto no es rentable.
Como el VAN es negativo, no convendría llevar a cabo el proyecto B: los flujos actualizados no llegan a cubrir el desembolso inicial.