
Enunciado
La empresa «Segundo S.A.» prevé producir y vender el próximo año 150.000 unidades de producto. Los costes fijos anuales se estiman en 800.000 € y el coste variable unitario en 5 €/unidad.
Determinar:
a) El precio de venta que deberá establecer la empresa para alcanzar el punto muerto con las ventas previstas.
b) Cuántas unidades debe fabricar y vender para obtener un beneficio de 200.000 €, si el precio de venta es el obtenido en el apartado anterior.
Solución a) Precio de venta en el punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos
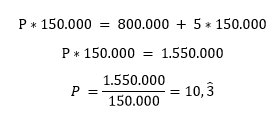
Podemos comprobar que para ese precio los ingresos totales son iguales a los costes totales y por tanto que Q = 150.000 es el punto muerto
IT* = P·Q* = 10,33·150.000 = 1.550.000 euros
CT* = CF + CVu · Q* = 800.000 + 5·150.000 = 1.550.000 euros
Solución b) Unidades para un beneficio de 200.000 €
Para calcularlo basta con plantear la ecuación de punto muerto y sumarles a los costes fijos el beneficio que deseamos obtener.
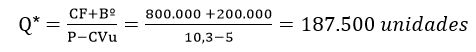
También podemos comprobar como vendiendo 187.500 unidades el beneficio son 200.000 euros.
IT = P·Q= 10,33·187.500 = 1.937.500 euros
CT = CF + CVu · Q = 800.000 + 5·187.500 = 1.737.500 euros
B = IT – CT = 1.937.500 – 1.737.500 = 200.000 euros