
Enunciado
La fábrica de muebles «AMUÉBLATE», especializada en mesas de madera, presenta unos costes fijos totales de 30.000 € y unos costes variables unitarios de 500 €. Se prevé que las ventas se sitúen en 1.000 unidades, con un precio de venta unitario de 800 €.
SE PIDE:
Calcular el beneficio o pérdida prevista, así como el punto muerto y razonar su significado.
Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad.
P·Q = CF + CVu·Q
Si despejamos Q, llegamos a la fórmula del punto muerto.
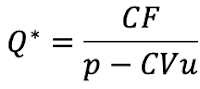
Tenemos todos los datos que necesitamos:
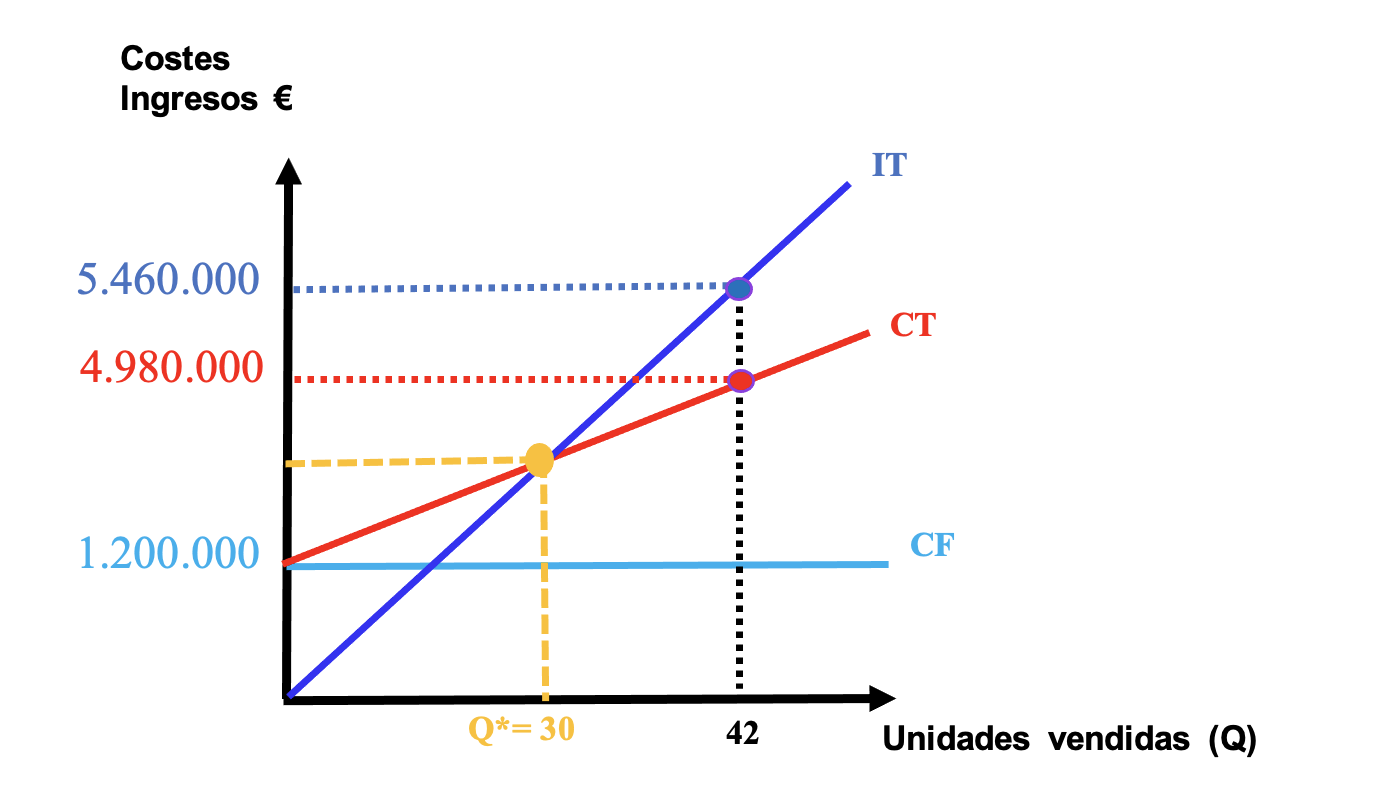
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 100 unidades la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 100
IT = P·Q = 800·100 = 80.000
CT = CF + CVu·Q = 30.000 + 500·100 = 80.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y, por tanto, el beneficio es igual a cero.
Beneficio previsto
Para calcular el beneficio si Q = 1.000:
B = IT – CT
IT = P·Q = 800·1.000 = 800.000
CT = CF + CVu·Q = 30.000 + 500·1.000 = 530.000
B = 800.000 – 530.000 = 270.000 euros