
Enunciado
Una empresa fabricante de sombrillas de playa tiene unos costes fijos de 90.000 €. El coste variable de cada unidad producida es 20 € y su precio de venta 35 €. Sabiendo que el número de sombrillas vendidas es de 9.500 unidades, determine:
a) El resultado de la empresa.
b) El umbral de rentabilidad de la empresa.
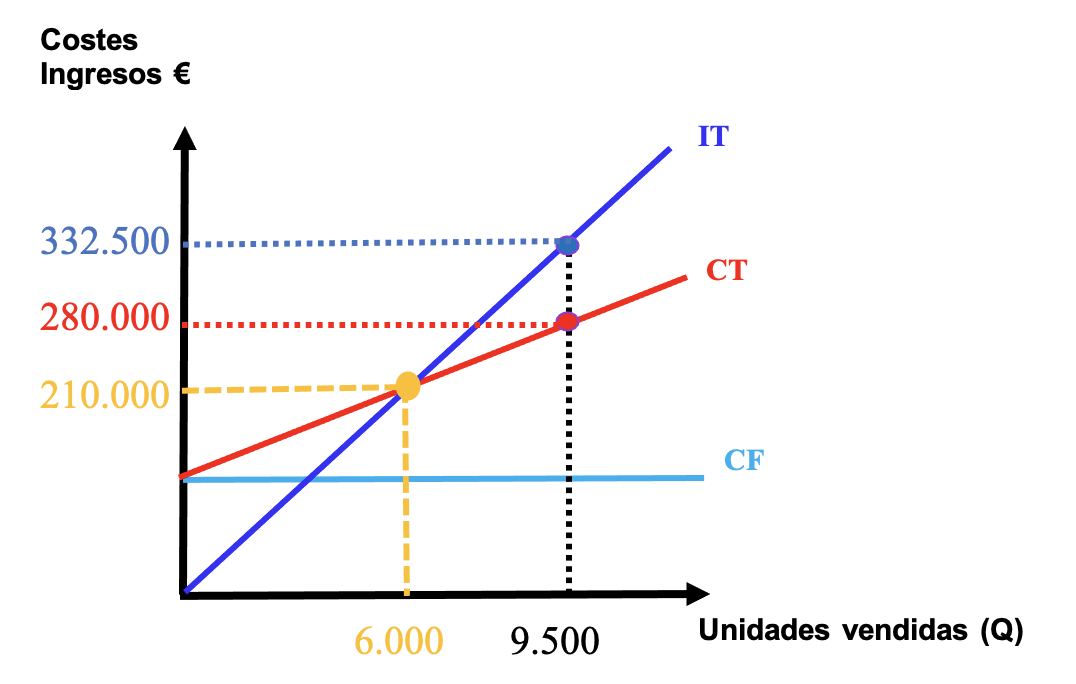
c) La representación gráfica del umbral de rentabilidad, indicando las zonas de pérdidas y beneficios en función de la producción.
d) La conveniencia o no de adquirir el producto a otra empresa fabricante, en lugar de realizar la propia fabricación, sabiendo que esta otra empresa cobraría 30 € por sombrilla suministrada.
Solución a) Beneficio de la empresa
Partimos de la fórmula de beneficio.
Beneficio = IT – CT
IT = P·Q = 35·9.500 = 332.500
CT = CF + CVu·Q = 90.000 + 20·9.500= 280.000
Beneficio = IT – CT = 332.500 – 280.000 = 52.500 euros
Solución b) Umbral de rentabilidad
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
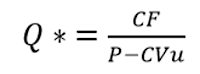
Podemos comprobar que el ejercicio nos da todos los datos de la fórmula
CF = 90.000
P = 35
CVu = 20
Por tanto, ya podemos sustituir los datos.
Q* = CF / (P – CVu)
Q* = 90.000 / (35 – 20) = 6.000 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 6.000 unidades la empresa tendrá beneficios.
Lo podemos comprobar.
Si Q* = 6.000
IT = P·Q = 35·6000 = 210.000
CT = CF + CVu·Q = 90.000 + 20·6.000= 210.000
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución c) Representación gráfica
Solución d) Fabricar o comprar
Hay que comparar lo que le cuesta a la empresa fabricar las 9.500 sombrillas con lo que le costaría comprarlas a la otra empresa.
Coste de fabricar = CF + CVu·Q = 90.000 + 20·9.500 = 280.000 €
Coste de comprar = precio de compra·Q = 30·9.500 = 285.000 €
Le conviene fabricar las sombrillas, porque le cuesta 5.000 € menos que comprarlas (280.000 € frente a 285.000 €).
También podemos calcular a partir de qué cantidad le conviene fabricar, igualando el coste de fabricar y el de comprar:
90.000 + 20·Q = 30·Q → Q = 90.000 / (30 – 20) = 9.000 sombrillas
Por encima de 9.000 sombrillas es más barato fabricarlas y por debajo es más barato comprarlas. Como la empresa vende 9.500, le conviene fabricar.