
Enunciado
Las puertas del paraíso es una pequeña empresa que se dedica a la producción de puertas de interior. En 2021 vendió cada puerta por 160 €. Para fabricar cada puerta gastó 7 € en elementos metálicos, como tiradores, cerraduras y bisagras, 1 € en colas y adhesivos, 2 € en pintura y barniz y 80 € en madera. Además, cada mes pagó 6.000 € en concepto de sueldos, 30 € en seguros y 620 € en el alquiler del local.
a) Calcule el coste fijo y el coste variable unitario. (Hasta 0,4 puntos)
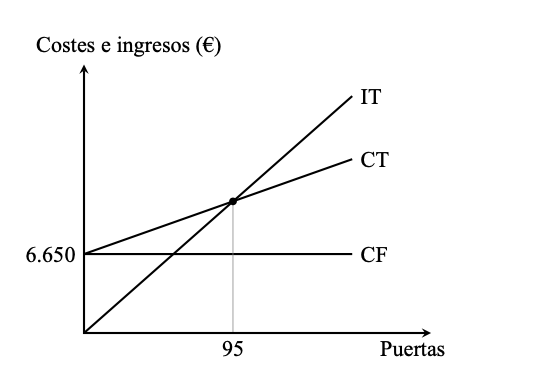
b) Determine el umbral de rentabilidad de Las puertas del paraíso y represéntelo gráficamente. (Hasta 1 punto)
c) En 2022 negoció con sus proveedores una reducción del 2,5% en el precio de la madera. Por otro lado, el coste del alquiler del local se incrementó en un 5%. El resto de los costes no se alteraron y el precio de venta de las puertas se mantuvo igual que en 2021. Calcule cómo afectaron estos cambios al umbral de rentabilidad. (Hasta 0,6 puntos)
Solución a) Costes fijos y variables
Los costes fijos son aquellos que son independientes de la producción (no dependen de cuántas puertas se fabriquen)
CF = 6.000 + 30 + 620 = 6.650 euros
Los costes variables son aquellos que dependen de la producción de puertas. El coste variable unitario (CVu) es el coste de producir cada unidad (cada puerta).
CVu = 7 + 1 + 2 + 80 = 90 euros por puerta
Solución b) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Si produce más habrá beneficios y si produce menos habrá pérdidas.
Por tanto, planteamos la igualdad entre costes e ingresos.
IT = CT
Sabemos que los ingresos dependerán de la cantidad que vendamos (Q) y el precio de venta (P). El coste total será la suma de costes variables y fijos.
P·Q = CF + CV
Además, los costes variables los obtenemos multiplicando el coste variable unitario (CVu) por la cantidad
P·Q = CF + CVu·Q
Si sustituimos datos llegamos a la fórmula que nos sabemos todos.
Q* = CF / (P – CVu)
Q* = 6.650 / (160 – 90) = 95 puertas
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 95 unidades la empresa tendrá beneficios y con menos habrá pérdidas
Lo podemos comprobar.
Si Q* = 95
IT = P·Q = 160·95 = 15.200 euros
CT = CF + CVu·Q = 6.650 + 90·95 = 15.200 euros
Vemos que en el punto muerto coincide que ingresos y costes son iguales y por tanto el beneficio es igual a cero.
Solución c) Punto muerto con nuevos datos
Si la madera cuesta un 2,5% menos
Coste de madera = 80 – 2,5%·80 = 78
Y por tanto el coste variable unitario:
CVu = 7 + 1 + 2 + 78 = 88 euros por puerta
El coste del alquiler sube un 5%
Coste alquiler = 620 + 5%·620 = 651 euros
Y por tanto los costes fijos:
CF = 6.000 + 30 + 651 = 6.681 euros
Si sustituimos datos
Q* = CF / (P – CVu)
Q* = 6.681 / (160 – 88) = 92,8 puertas
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 92,8 unidades la empresa tendrá beneficios y con menos habrá pérdidas
Lo podemos comprobar.
Si Q* = 92,8
IT = P·Q = 160·92,8= 14.848 euros
CT = CF + CVu·Q = 6.681 + 88·92,8 = 14.848 euros
El punto muerto baja de 95 a 92,8 puertas (en la práctica, 93). El alquiler sube 31 € al mes, pero el margen por puerta (P – CVu) pasa de 70 € a 72 €, y esa mejora pesa más que la subida de los costes fijos.