
Enunciado
Una empresa se está planteando llevar a cabo una de las dos siguientes opciones de inversión: comprar una máquina de envasado del tipo A por un precio de 40.000 € o comprar una máquina del tipo B por 80.000 €. Según el tipo de máquina, por el envasado y comercialización del producto se podrían obtener los siguientes flujos de caja:
| Proyecto | Flujos de caja año 1 | Flujos de caja año 2 | Flujos de caja año 3 | Flujos de caja año 4 |
|---|---|---|---|---|
| Máquina tipo A | 10.000 € | 15.000 € | 20.000 € | 25.000 € |
| Máquina tipo B | 20.000 € | 30.000 € | 35.000 € | 40.000 € |
Indique qué proyecto puede resultarle más interesante apoyándose en el criterio del plazo de recuperación (expresado en años y en meses) y cuál sería más interesante según el valor actualizado neto. La tasa de actualización es del 5 % anual.
Justifique su respuesta en cada caso.
Ejercicio resuelto en vídeo
Solución. Plazo de recuperación (payback)
En este ejercicio el enunciado ya nos da directamente los flujos netos de caja (FNC) de cada año.
Con el payback vamos sumando los FNC hasta recuperar la inversión inicial. El momento en el que la cantidad pendiente de recuperar pasa de negativa a positiva es el plazo de recuperación.
Máquina tipo A
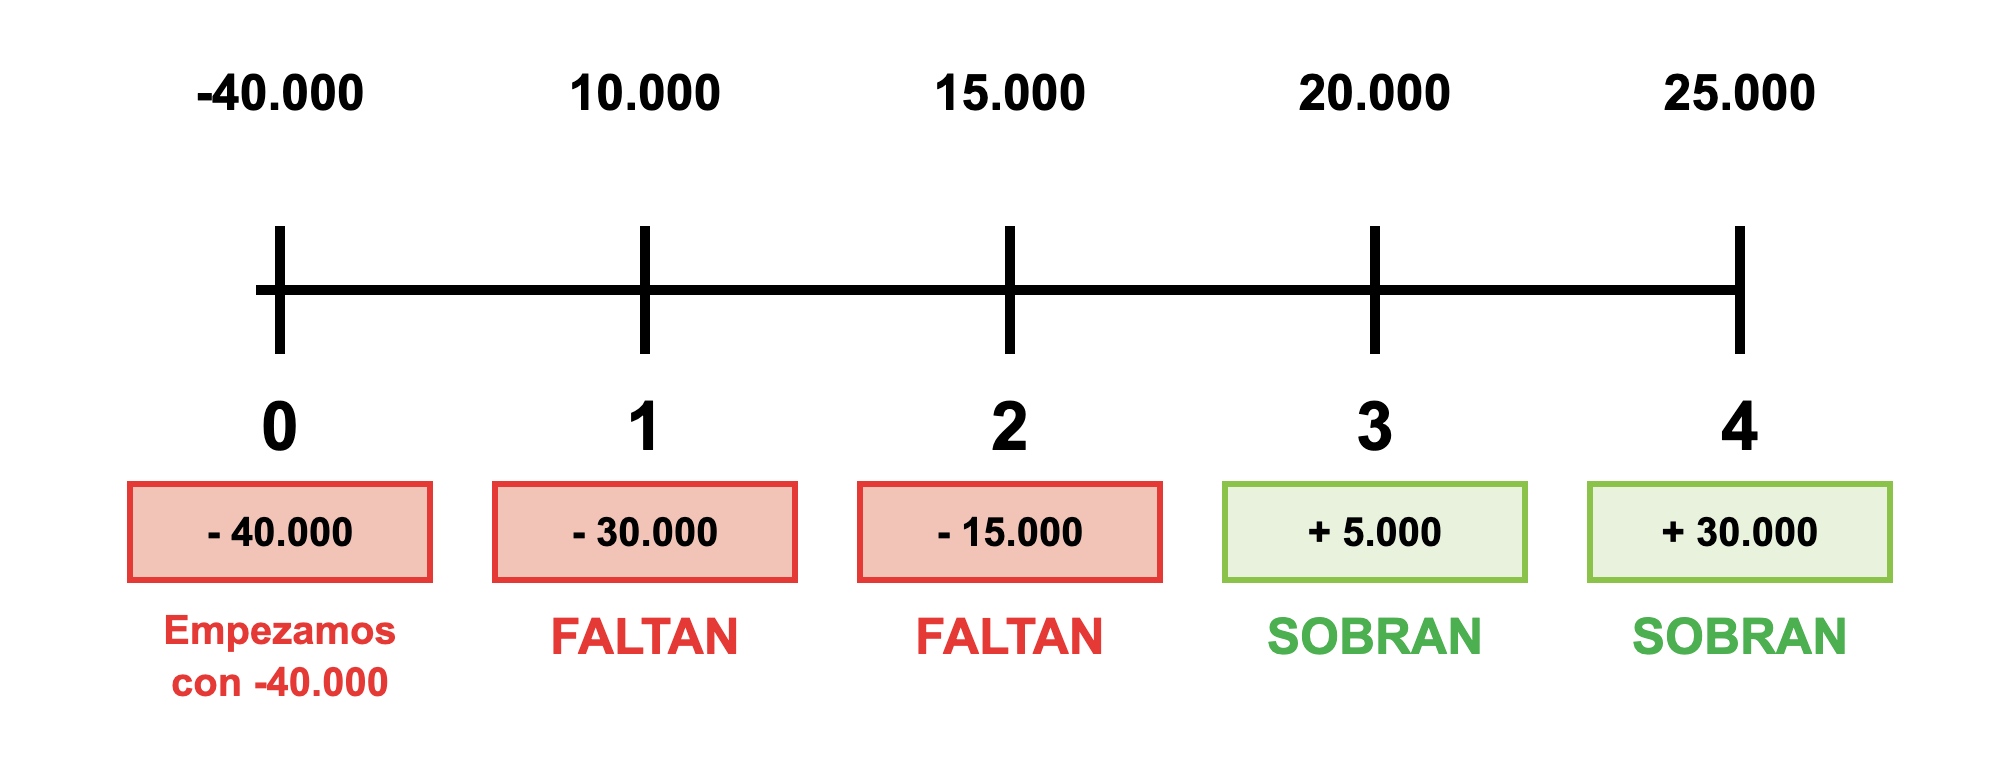
Como el desembolso inicial es de 40.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 10.000 y todavía faltan 30.000. En el año 2 recuperamos 15.000 y todavía faltan 15.000. En el año 3, al recuperar 20.000, ya hemos recuperado todo y además sobran 5.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–15.000) a positiva (+5.000).
Para saber el momento exacto, suponemos que los 20.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 15.000 que faltaban:
Genera 20.000 —— 12 meses
Faltan 15.000 —— x meses
x = (15.000 · 12) / 20.000 = 9 meses
Payback A = 2 años y 9 meses
Máquina tipo B
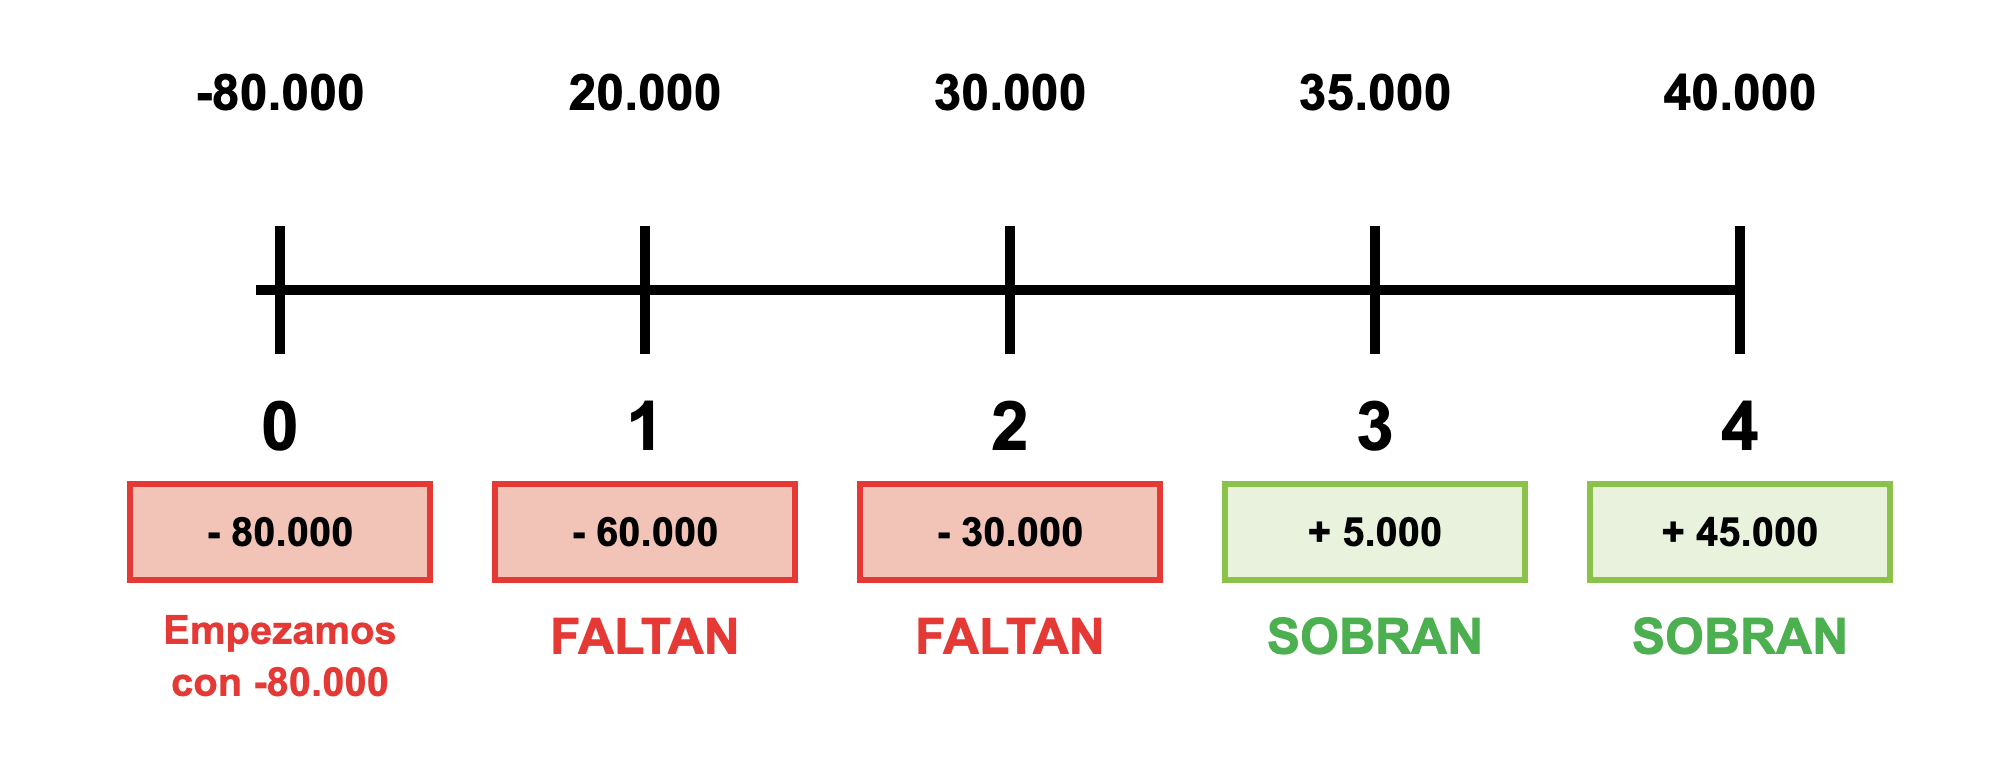
Como el desembolso inicial es de 80.000 €, en el año 0 esa es la cantidad que falta por recuperar. En el año 1 recuperamos 20.000 y todavía faltan 60.000. En el año 2 recuperamos 30.000 y todavía faltan 30.000. En el año 3, al recuperar 35.000, ya hemos recuperado todo y además sobran 5.000 (que ponemos con signo positivo).
Por tanto, recupera la inversión entre el año 2 y el 3, porque entre esos dos años la cifra pendiente de recuperar pasa de negativa (–30.000) a positiva (+5.000).
Para saber el momento exacto, suponemos que los 35.000 € del año 3 se reciben de manera uniforme a lo largo de los 12 meses, y calculamos cuántos meses tarda en recuperar los 30.000 que faltaban:
Genera 35.000 —— 12 meses
Faltan 30.000 —— x meses
x = (30.000 · 12) / 35.000 = 10,29 meses
Si queremos pasar la parte decimal a días: 0,29 · 30 = 9 días.
Payback B = 2 años y 10,29 meses (2 años, 10 meses y 9 días)
Según el payback escogemos la máquina A, ya que recupera antes la inversión.
Solución. Valor actualizado neto (VAN)
El VAN consiste en actualizar todos los flujos netos de caja al momento actual. Es decir, calculamos cuánto valdrían todos los FNC en el momento 0. Para ello dividimos cada FNC entre (1 + k)n, donde n indica el número de años que tenemos que actualizar.
Máquina tipo A
VAN = – 40.000 + 10.000 / (1 + 0,05)1 + 15.000 / (1 + 0,05)2 + 20.000 / (1 + 0,05)3 + 25.000 / (1 + 0,05)4
VAN = – 40.000 + 9.523,81 + 13.605,44 + 17.276,75 + 20.567,56
VAN A = 20.973,56 € > 0 → el proyecto es rentable.
Máquina tipo B
VAN = – 80.000 + 20.000 / (1 + 0,05)1 + 30.000 / (1 + 0,05)2 + 35.000 / (1 + 0,05)3 + 40.000 / (1 + 0,05)4
VAN = – 80.000 + 19.047,62 + 27.210,88 + 30.234,32 + 32.908,10
VAN B = 29.400,92 € > 0 → el proyecto es rentable.
Según el VAN escogemos la máquina B, ya que es la que tiene el VAN mayor.