
La empresa PIRSA presenta la siguiente información relativa
a su patrimonio en el ejercicio 2017, expresado en euros:
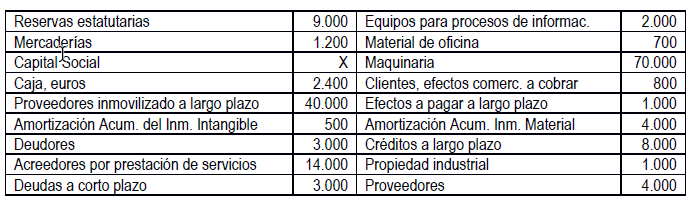
a) Realice el balance de situación según el PGC y calcule la
cifra del Capital Social.
cifra del Capital Social.
b) Calcule el Fondo de Maniobra e interprete su resultado.
VÍDEO CÓMO HACER UN BALANCE (en 10 mínutos)
SOLUCIÓN EJERCICIO
a) Para realizar el balance tenemos que separar el activo del patrimonio neto y el pasivo, que a su vez se dividen en diferentes masas patrimoniales.
ACTIVO
ACTIVO NO CORRIENTE: 76.500
Inmovilizado
intangible……………………500
intangible……………………500
Propiedad industrial: 1000
Amortización acumulada inm int (500)
Inmovilizado material…………………….68.000
Maquinaria: 70.000
Equipos procesos inf.: 2.000
Amortización acumulada inm mat:
(4.000)
(4.000)
Inversiones
financieras a largo plazo……8.000
financieras a largo plazo……8.000
Créditos a largo plazo: 8.000
ACTIVO CORRIENTE: 8.100
Existencias………………………………………1.900
Mercaderías: 1.200
Material de oficina: 700
Deudores comerciales
(realizable)……….3.800
(realizable)……….3.800
Clientes efectos a cobrar: 800
Deudores: 3.000
Inversiones financieras a corto plazo (realizable)….0
Efectivo (disponible)………………………….2.400
Efectivo (disponible)………………………….2.400
Caja: 2400
TOTAL ACTIVO: 84.600
PATRIMONIO
NETO Y PASIVO
NETO Y PASIVO
PATRIMONIO NETO: 9.000 + CAPITAL SOCIAL
Capital social: ¿?
Reservas estatutarias: 9.000
PASIVO NO CORRIENTE: 41.000
Proveedores de inmovilizado l/p: 40.000
Efectos a pagar l/p: 1.000
PASIVO CORRIENTE: 21.000
Deudas a corto plazo: 3.000
Proveedores: 4.000
Acreedores por prestación ss: 14.000
TOTAL PATRIMONIO NETO Y PASIVO: 71.000 + CAPITAL SOCIAL
Para calcular la cifra de capital social tenemos que partir
de la ecuación fundamental de la contabilidad:
de la ecuación fundamental de la contabilidad:
ACTIVO =
PATRIMONIO NETO +
PATRIMONIO NETO +
84.600 = 71.000
+ CAPITAL SOCIAL
+ CAPITAL SOCIAL
CAPITAL SOCIAL = 13.600
b) Para calcular el fondo de maniobra tenemos que restar al
activo corriente el pasivo corriente. Hay que recordar que el activo corriente
nos dice los activos que tienen capacidad de convertirse en dinero a corto
plazo. Mientras, el pasivo corriente nos dice las deudas que tenemos que pagar
a corto plazo.
activo corriente el pasivo corriente. Hay que recordar que el activo corriente
nos dice los activos que tienen capacidad de convertirse en dinero a corto
plazo. Mientras, el pasivo corriente nos dice las deudas que tenemos que pagar
a corto plazo.
FM = AC – PC
8.100 – 21.000 = –
12.900
12.900
El fondo de maniobra es negativo, lo que nos dice que con
nuestros activos a corto plazo no podremos pagar nuestras deudas a corto plazo.
Por tanto, la empresa tendrá riesgo de entrar en suspensión de pagos.
nuestros activos a corto plazo no podremos pagar nuestras deudas a corto plazo.
Por tanto, la empresa tendrá riesgo de entrar en suspensión de pagos.
Y a continuación un vídeo de otro ejercicio resuelto de balance de situación y fondo de maniobra.
Y aquí otro vídeo con la explicación paso a paso de cómo elaborar un balance
MÁS RECURSOS
SUSCRÍBETE AL CANAL DE YOUTUBE  para más explicaciones y ejercicios resueltos