
Enunciado
El obrador de pastelería AMETS S.L. elabora anualmente roscos de navidad para la cooperativa de distribución Eroski. Para las navidades de este año ha vendido 54.500 roscos. Su producción ha tenido unos costes variables de 245.250 € y unos costes fijos de 58.014 €. El precio unitario de venta es de 7,8 €.
Teniendo en cuenta lo anterior, calcule:
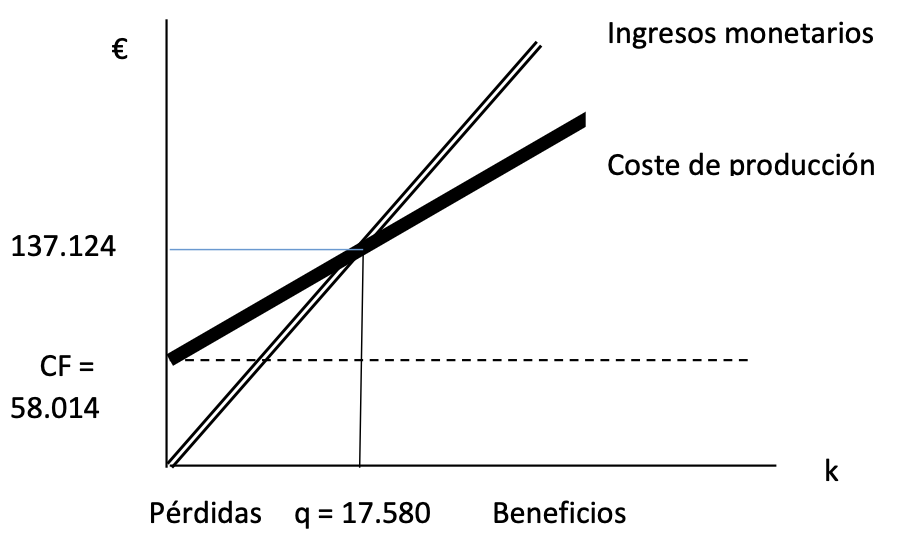
a) El punto muerto o umbral de rentabilidad, comentar su significado y realizar la representación gráfica. (1 punto)
b) El resultado económico de este año. (0,5 puntos)
c) Si la capacidad productiva máxima de la empresa fuese de 14.000 unidades, ¿qué precio se tendría que poner para no tener pérdidas? (0,5 puntos)
Solución a) Punto muerto
El umbral de rentabilidad o punto muerto es el número de unidades que una empresa debe vender para poder recuperar todos sus costes, tanto los fijos como los variables. Si la empresa produce esa cantidad su beneficio será cero, ya que sus ingresos totales serán iguales a sus costes totales. Si produce más habrá beneficios y si produce menos habrá pérdidas.
Fórmulas:
IT = P·Q ;
CT = CF + CVu·Q
⇒ Q* = CF / (P − CVu).
Lo primero es calcular el CVu
CVu = CV / Q = 245.250 / 54.500 = 4,5 euros
Por tanto
Q* = CF / (P − CVu) = 58.014 / (7,8 – 4,5) = 17.580 unidades
Para ese nivel de producción, los ingresos son iguales a los costes y el beneficio es cero. A partir de 17.580 unidades la empresa tendrá beneficios y con menos habrá pérdidas.
Solución b) Resultado económico
Partimos de la ecuación de beneficios
B = IT – CT
IT = P·Q = 7,8 · 54.500 = 425.100
CT = CF + CVu·Q = 58.014 + (4,5 · 54.500) = 303.264
B = 425.100 – 303.264 = 121.836 euros
Solución c) Precio con capacidad máxima de 14.000 unidades
Volvemos a la fórmula de punto muerto. Ahora dejamos el precio como incógnita y ponemos Q = 14.000
Q* = CF / (P − CVu)
14.000 = 58.014 / (P – 4,5)
(P – 4,5)·14.000 = 58.014
(P – 4,5) = 58.014 / 14.000
P = 4,14 + 4,5 = 8,64 euros